Conquistar um apartamento para financiar está mais perto do que parece quando você entende as regras do crédito imobiliário. Portanto, se o sonho é morar em um espaço pensado para o seu jeito de viver, com conforto e personalização, este guia mostra o caminho prático até as chaves.
Entender renda, entrada e documentação evita surpresas no meio do processo. Com planejamento, o financiamento deixa de ser um obstáculo e se torna apenas uma etapa a mais rumo ao novo endereço.
O que fazer para financiar um apartamento hoje
O primeiro passo é organizar a vida financeira. Reunir a documentação pessoal e comprovantes de renda com antecedência agiliza a análise do banco e evita atrasos no contrato. Depois, é hora de calcular quanto cabe no orçamento mensal sem comprometer outras despesas. Saber quais documentos apresentar evita idas e vindas ao banco.
Para aprofundar o tema, baixe o E-book gratuito: Financiar imóvel na planta: o guia completo preparado pela Mood.
Com o planejamento em mãos, o próximo passo é escolher o imóvel certo. Comprar na planta, por exemplo, permite personalizar cada ambiente de acordo com o seu estilo de vida.
Requisitos básicos para aprovação do crédito imobiliário
Os bancos avaliam alguns critérios antes de liberar o financiamento. A comprovação de renda compatível com a parcela é o ponto central dessa análise.
Além disso, a instituição verifica idade, histórico de crédito e o valor do imóvel escolhido. Dessa forma, quanto mais organizada estiver a documentação, mais rápida tende a ser a aprovação.
Vale lembrar que sair do aluguel costuma compensar no médio prazo, já que a parcela do financiamento constrói patrimônio em vez de apenas cobrir uma despesa mensal.
Para financiar um apartamento precisa ter nome limpo?
Sim. Não ter restrições em órgãos de proteção ao crédito é condição obrigatória para a maioria dos bancos aprovarem o financiamento.
Pendências como protestos ou dívidas em aberto costumam travar a análise. Por isso, antes de procurar um apartamento para financiar, vale consultar o próprio CPF e regularizar o que for necessário.
Para financiar um apartamento precisa de entrada?
Na maioria dos casos, sim. As instituições financeiras costumam financiar até 80% do valor do imóvel, o que exige um aporte inicial de pelo menos 20% como entrada.
Esse valor pode vir de recursos próprios, do Fundo de Garantia do Tempo de Serviço (FGTS) ou de uma combinação dos dois. Quanto maior a entrada, menor tende a ser o valor das parcelas.
Planejamento por faixa de preço e renda mensal
O valor da parcela varia conforme o preço do imóvel, o prazo do contrato e a taxa de juros negociada. Por outro lado, a renda familiar comprovada define até onde o poder de compra pode chegar.
Como regra geral, os bancos aceitam comprometer até 30% da renda mensal com a prestação do financiamento. A tabela abaixo mostra uma estimativa simplificada para diferentes faixas de preço.
| Valor do imóvel | Entrada estimada (20%) | Renda mensal recomendada |
|---|---|---|
| R$ 400 mil | R$ 80 mil | a partir de R$ 9 mil |
| R$ 600 mil | R$ 120 mil | a partir de R$ 13 mil |
| R$ 1 milhão | R$ 200 mil | a partir de R$ 22 mil |
Esses números são aproximados e variam conforme o banco, o prazo e a taxa contratada. Para entender qual renda se encaixa no seu perfil, o ideal é simular diretamente com um consultor.
Renda para financiar apartamento de R$400 mil
Para um imóvel nessa faixa, a renda familiar recomendada fica próxima de nove mil reais mensais, considerando o comprometimento máximo de 30% com a parcela.
Esse cálculo muda conforme o prazo escolhido e o valor de entrada disponível. Por isso, a simulação personalizada continua sendo o caminho mais seguro.
Quanto custa financiar um apartamento de R$600 mil
Nessa faixa, as parcelas tendem a ficar entre três mil e quatro mil reais, dependendo do prazo e da taxa aplicada. O montante final do contrato soma juros ao longo dos anos, por isso vale comparar as propostas.
Entender o peso dos juros de obra durante a construção também ajuda a planejar o orçamento com mais segurança.
Renda para financiar apartamento de R$1 milhão
Imóveis de alto padrão pedem estabilidade financeira e renda comprovada acima de vinte mil reais. Esse perfil costuma combinar renda formal com investimentos ou participação societária.
Nesses casos, os bancos analisam com mais atenção o histórico de crédito e a reserva financeira do comprador.
Apartamento para financiar pela Caixa e outras instituições
A Caixa Econômica Federal concentra boa parte dos financiamentos imobiliários do país, mas bancos privados também oferecem linhas de crédito competitivas. Comparar taxas entre instituições pode gerar economia significativa ao longo do contrato.
O FGTS costuma ser o principal aliado nessa etapa, seja para compor a entrada, seja para amortizar o saldo devedor. Portanto, vale conferir o saldo disponível antes de fechar negócio.
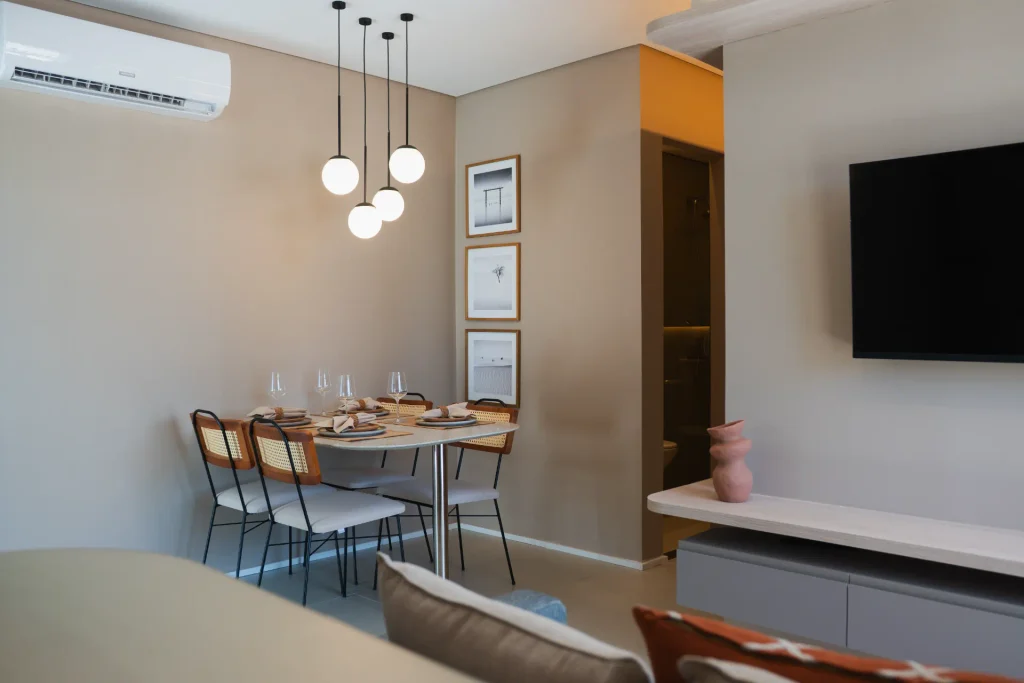
Onde encontrar seu apartamento Mood no Nordeste
Os empreendimentos Mood oferecem, em geral, apartamentos de dois e três quartos, com opções garden, varanda gourmet e vaga de garagem.
Quem busca mais área privativa e contato direto com o paisagismo encontra nas opções garden um diferencial relevante. Vale a pena conhecer as vantagens do apartamento com garden antes de decidir, assim como entender as vantagens de comprar na planta para quem quer personalizar cada detalhe do imóvel.
Apartamento para financiar em Salvador e Aracaju
Para quem busca um apartamento para financiar em Salvador, a Mood conta com o Mood Sol Bahia, empreendimento localizado em Pituaçu, com opções pensadas para quem valoriza conforto e praticidade no dia a dia.
Em Aracaju, a marca está presente com o Mood Club, Mood Colina e Mood Farol, ampliando as opções para quem procura um novo apartamento na cidade. Os empreendimentos contam com diferentes configurações de plantas e opções de lazer, permitindo escolher o imóvel que mais combina com o seu momento de vida.
Opções em Fortaleza, Recife e João Pessoa
Em Fortaleza, quem procura um apartamento para financiar pode conhecer o Mood Praia ou o Mood Boulevard, uma opção da marca na cidade, com projeto pensado para aliar conforto, praticidade e qualidade de vida.
Já em Recife, a Mood está presente com o Mood Aurora, oferecendo alternativas para diferentes perfis de compradores.
Em João Pessoa, o Mood Epitácio é uma opção para quem busca um apartamento em uma localização estratégica, com estrutura planejada para facilitar a rotina e proporcionar mais conforto.
Oportunidades em Natal e Maceió
Em Natal, o Mood Candelária é o segundo lançamento da marca na cidade e fica ao lado do Natal Shopping, com fácil acesso aos principais pontos urbanos. O empreendimento oferece apartamentos de um ou dois quartos, com ou sem cômodo reversível.
Já o Mood Parque das Dunas, no Capim Macio, está pronto para morar, com unidades de 58,97 metros quadrados com dois quartos e de 70,02 metros quadrados com dois quartos e cômodo reversível, próximo a parques, avenidas e shoppings.
Em Maceió, o Mood Murilópolis é o primeiro empreendimento da marca em Alagoas, entre a Avenida Muniz Falcão e a Avenida Menino Marcelo. O projeto reúne duas torres e mais de 15 itens de lazer, com apartamentos de dois ou três quartos com suíte. O Mood Jacarecica, por sua vez, privilegia a tranquilidade e a proximidade com o mar, com unidades de 53,65 a 65,82 metros quadrados, dois ou três quartos e uma vaga de garagem.
Realize o sonho do seu Mood com as melhores condições
Financiar um imóvel deixa de ser um obstáculo quando o planejamento vem antes da assinatura do contrato. Organizar renda, entrada e documentação é o que separa o sonho da chave na mão.
A Mood une design, tecnologia e personalização em empreendimentos pensados para quem decidiu mudar de fase. Fale com consultor e descubra as condições de financiamento disponíveis para o seu novo apartamento.
Dúvidas comuns sobre financiamento imobiliário
O saldo do FGTS pode ser usado para compor a entrada ou para amortizar o saldo devedor e as parcelas. A amortização costuma ser permitida a cada dois anos, conforme as regras do fundo.
Na maioria dos bancos, a soma entre a idade do comprador e o prazo do contrato não pode ultrapassar 80 anos e seis meses. Esse limite define o prazo máximo disponível para cada perfil de comprador.
Sim. É possível somar a renda com cônjuge, familiares ou até amigos para aumentar o poder de compra. Essa composição facilita a aprovação e amplia as opções de imóvel disponíveis.
O atraso gera incidência de juros e multa sobre o valor devido. Em casos de inadimplência prolongada, a lei permite que o banco retome o imóvel. Manter as parcelas em dia preserva o patrimônio conquistado ao longo do contrato.