O financiamento de um imóvel representa um marco decisivo na conquista da sua independência e no ganho de qualidade de vida. Quando você decide dar esse passo, a organização financeira transforma o sonho de morar bem em uma meta palpável, sem sobressaltos no orçamento familiar do mês.
Imagine trocar o pagamento mensal de aluguel pela construção do seu próprio patrimônio, em um espaço pensado para acolher a sua rotina com conforto e praticidade. Essa mudança de perspectiva traz segurança a longo prazo e permite desenhar um lar alinhado ao seu estilo de vida.
Para transformar esse plano em realidade com total tranquilidade, preparamos este guia completo e funcional. A seguir, você vai descobrir como funcionam as etapas de aprovação bancária, quais documentos reunir e como escolher a melhor modalidade para o seu momento.
Entenda como funciona a jornada do crédito imobiliário
O crédito habitacional funciona por meio de um empréstimo de longo prazo concedido por uma instituição financeira para cobrir a maior parte do valor do bem. Geralmente, os bancos financiam até 80% do total da propriedade, cabendo ao comprador arcar com uma entrada de pelo menos 20%.
Antes de aprovar a operação, o banco avalia o seu histórico financeiro para medir a sua capacidade de pagamento contínuo. De acordo com diretrizes do Banco Central do Brasil, o valor da parcela mensal não deve ultrapassar 30% da renda bruta familiar, resguardando a estabilidade das suas contas.
Dessa forma, a análise de crédito examina seus rendimentos, a pontuação de crédito e eventuais compromissos prévios. Entender essa dinâmica logo no início garante que você escolha uma faixa de valor compatível com as suas finanças.
Leia também: SFI e SFH | Entenda como funcionam os sistemas de financiamento imobiliário
Documentos necessários para financiar um imóvel com segurança
Organizar a documentação com antecedência agiliza a análise e reduz o tempo de resposta da instituição financeira. Para evitar pendências burocráticas, mantenha os seus comprovantes atualizados em formato digital.
Os principais documentos necessários para financiar um imóvel incluem:
- Documento de identificação oficial com foto, como registro geral ou carteira de motorista;
- Cadastro de pessoas físicas regularizado junto à receita federal;
- Comprovante recente de estado civil, como certidão de nascimento ou de casamento atualizada;
- Comprovante de residência emitido nos últimos três meses;
- Comprovantes de renda dos últimos três meses, como holerites, extratos bancários ou declaração do imposto de renda.
Portanto, reunir esses registros antes de submeter a proposta assegura agilidade durante a validação cadastral.
Como financiar um imóvel pela Caixa e usar o FGTS
Saber como financiar um imóvel pela Caixa Econômica Federal é fundamental para quem deseja aproveitar condições competitivas de taxas de juros. O processo inicia com a simulação online no portal da instituição, passa pela entrega dos documentos e segue para a avaliação técnica do imóvel.
Além disso, você pode utilizar o saldo do Fundo de Garantia do Tempo de Serviço (FGTS) para diminuir o valor da entrada inicial. Para que essa operação seja autorizada, o comprador precisa somar pelo menos três anos de trabalho sob o regime do fundo, considerando períodos consecutivos ou não.
Outro ponto vantajoso é a possibilidade de usar o saldo retido a cada dois anos para diminuir o saldo devedor principal ou amortizar parte das prestações mensais, encurtando o contrato.
Leia também: Apartamento para financiar: guia para comprar o seu Mood
Principais modalidades para o seu novo apartamento
A escolha do momento de compra impacta diretamente o fluxo financeiro e a data de mudança. A seguir, confira um comparativo funcional entre as opções:
| Critério de comparação | Imóvel na planta | Imóvel pronto para morar |
|---|---|---|
| Entrada inicial | Parcelada ao longo da obra | Paga de forma integral à vista |
| Previsão de mudança | Planejada para o término da obra | Pronta e praticamente imediata |
| Potencial de valorização | Alto ganho até a entrega | Valorização moderada e estável |
| Correção monetária | Índice Nacional de Custo da Construção (INCC) | Juros bancários do contrato |
Financiar um apartamento na planta
Optar por financiar um apartamento na planta oferece maior flexibilidade de desembolso durante a fase de obras. Você quita a entrada de forma diluída ao longo da construção, permitindo uma adaptação gradual dos seus custos mensais.
Dessa maneira, a assinatura do financiamento bancário ocorre em paralelo ao avanço das obras, e a valorização do metro quadrado durante a execução beneficia o seu patrimônio.
Para entender a fundo essa modalidade, acesse o E-book completo sobre financiar imóvel na planta e descubra como otimizar o seu fluxo de pagamentos.
Leia também: Confira 5 vantagens de adquirir seu apartamento na planta
Financiar apartamento pronto para morar
Por outro lado, financiar apartamento pronto para morar atende quem necessita de mudança rápida ou busca usufruir do espaço de imediato. A dinâmica de liberação de recursos é mais concentrada, pois a vistoria do imóvel e a emissão do contrato acontecem em seguida à aprovação.
Embora exija a quitação imediata da entrada integral de 20%, essa alternativa elimina a espera da construção e concede previsibilidade total sobre a taxa de juros definitiva do banco.
Diferenciais de planejamento para o primeiro apartamento
Entender como comprar o primeiro apartamento envolve mapear despesas que vão além do valor da entrada e das prestações mensais. O comprador precisa considerar despesas cartorárias e impostos obrigatórios para evitar surpresas desagradáveis no fechamento.
Ao avaliar o que precisa para financiar um apartamento pela primeira vez, considere:
- Pagamento do imposto sobre a transmissão de bens imóveis cobrado pelo município;
- Taxas de registro cartorário da escritura pública de compra e venda;
- Contratação dos seguros habitacionais obrigatórios integrados ao contrato bancário;
- Reserva financeira para pequenas adaptações, projeto de marcenaria ou mobília essencial.
Vale destacar que compradores do primeiro imóvel residencial costumam ter direito a desconto de até 50% nas custas de registro e escritura, segundo a legislação federal vigente.
Estratégias inteligentes para quitar sua dívida mais rápido
Mesmo contratando um financiamento em prazos extensos, como 30 anos, você não precisa levar todo esse tempo para quitar a sua dívida. Planejar aportes extras reduz o prazo original pela metade.
Saiba como amortizar financiamento e reduzir juros
O segredo para economizar milhares de reais está em amortizar financiamento imobiliário com foco na redução do saldo devedor principal. Quando você faz um pagamento extraordinário, o valor vai direto para abater a dívida pura, sem incidir os juros futuros daquela fatia.
Assim, você pode escolher diminuir o valor das parcelas mensais futuras ou diminuir o prazo total restante. Reduzir o tempo de contrato é o método mais eficiente, pois elimina cobranças de juros futuros de forma expressiva.
Como escolher o melhor apartamento para financiar
Buscar um apartamento para financiar exige critério analítico. Analise a insolação, a ventilação natural dos ambientes e a funcionalidade da planta para garantir um dia a dia agradável e com menor custo de manutenção.
Além disso, a localização estratégica, próxima a vias de acesso e conveniências diárias, protege o seu investimento contra desvalorizações de mercado. Um imóvel inteligente equilibra metragens funcionais com comodidades de uso comum que agregam bem-estar real à rotina.
Vantagens de investir em um empreendimento Mood
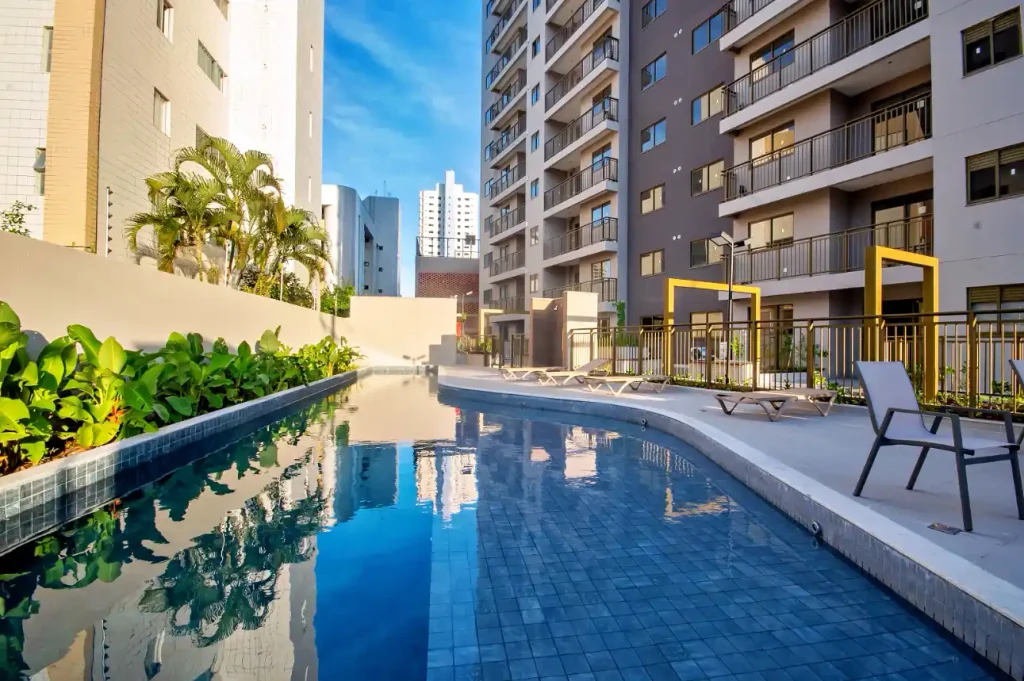
Os projetos da Mood são pensados para quem valoriza escolhas racionais sem abrir mão do conforto e do design contemporâneo. Os empreendimentos entregam soluções que descomplicam o cotidiano:
- Plantas inteligentes com metragens funcionais que aproveitam cada metro quadrado;
- Áreas de lazer completas e integradas, pensadas para convivência autêntica;
- Localização privilegiada em bairros consolidados e com serviços essenciais no entorno;
- Compromisso com acabamentos duráveis e eficiência construtiva comprovada.
Dessa forma, o seu investimento imobiliário une previsibilidade financeira ao prazer de viver em um refúgio planejado para a sua tranquilidade.
O próximo passo para o seu santuário pessoal
Organizar o financiamento de um imóvel com antecedência confere segurança e liberdade para tomar a melhor decisão para a sua família. Ao compreender cada fase do processo, você assume o controle das suas finanças e abre espaço para uma rotina com mais bem-estar.
Descubra o apartamento ideal para o seu momento de vida. Conheça os empreendimentos da Mood e converse com a nossa equipe de especialistas para planejar a sua nova conquista com inteligência e conforto.
Dúvidas comuns sobre crédito imobiliário
Qual a renda mínima para o financiamento de um imóvel?
Não existe um valor fixo de renda mínima estabelecido pelas regras do mercado financeiro. O critério determinante é que a prestação mensal do financiamento não comprometa mais de 30% da renda bruta familiar apurada.
Posso financiar um imóvel com outra pessoa?
Sim, as instituições bancárias permitem compor renda com cônjuges, parceiros ou familiares diretos. Essa união de ganhos aumenta o limite total de crédito concedido e facilita a aprovação da proposta no banco.
O que impede a aprovação do financiamento imobiliário?
Alguns fatores comuns barram a concessão do crédito pelas instituições financeiras: apontamentos negativos em órgãos de proteção ao crédito; pontuação de pontualidade de crédito excessivamente baixa no mercado; inconsistências ou ausência de documentos na comprovação de renda mensal; ou capacidade financeira comprometida por outros empréstimos e dívidas em aberto.
Quanto tempo demora para liberar o financiamento?
Em média, a jornada completa leva de 30 a 60 dias úteis a partir da entrega de todos os documentos. Esse intervalo contempla a análise de crédito, a avaliação do imóvel por um engenheiro credenciado e a emissão do contrato final.